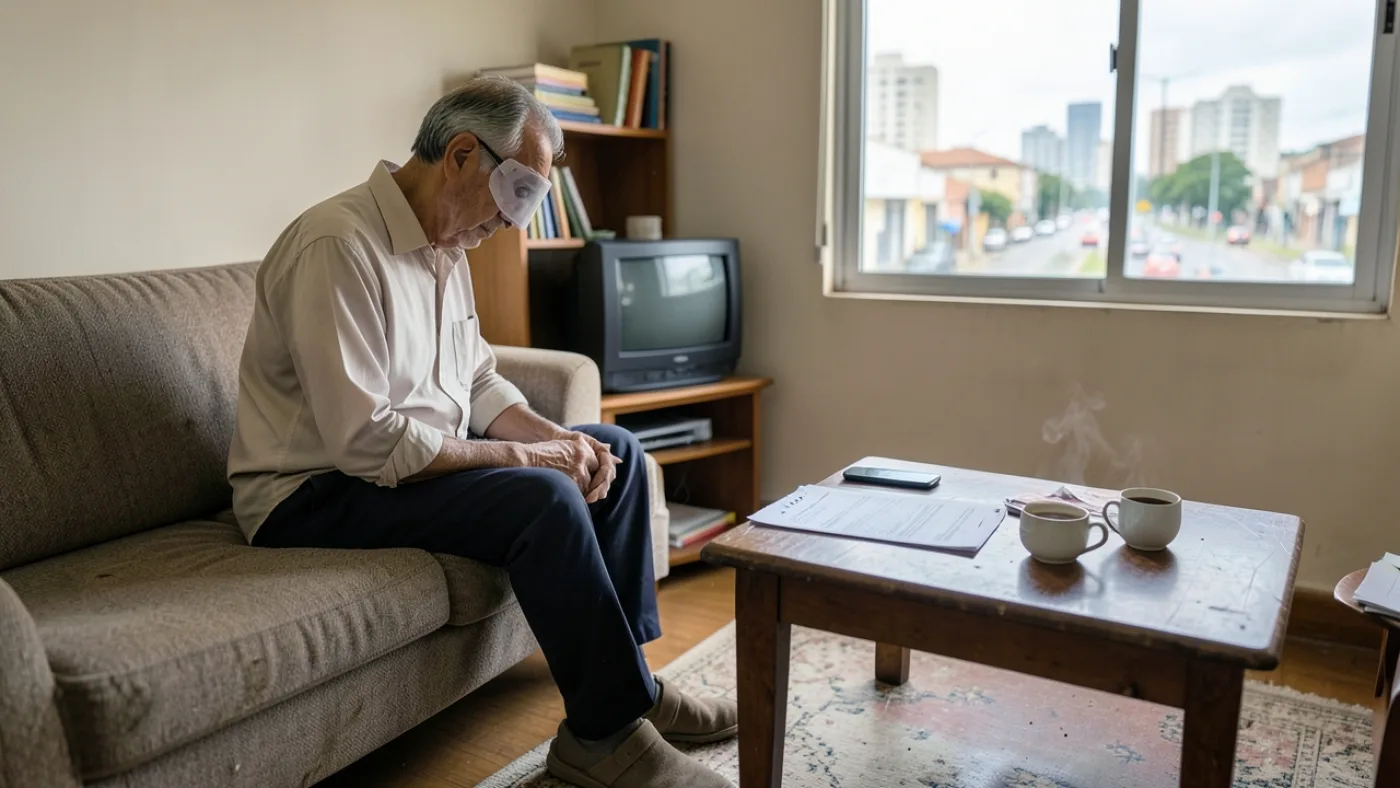
Você teve um descolamento de retina (CID H33), fez a cirurgia, e o médico disse que você não pode pegar peso, abaixar a cabeça nem voltar para o trabalho por semanas. Só que o salário não espera. E aí vem a dúvida que trouxe você até aqui: o INSS paga benefício para quem tem CID H33? A resposta direta é sim, pode pagar, mas não por causa do código. O INSS não concede benefício por diagnóstico, concede por incapacidade para o trabalho.
Isso significa que duas pessoas com o mesmo CID H33 podem ter respostas opostas. Uma operou, recuperou a visão, voltou a dirigir e trabalhar: não terá benefício. Outra ficou com sequela, visão embaçada permanente, não pode mais fazer esforço físico nem trabalhar em altura: essa tem base concreta para pedir.
E existem três caminhos diferentes, que a maioria das pessoas confunde: o auxílio-doença (hoje chamado de benefício por incapacidade temporária), a aposentadoria por invalidez (incapacidade permanente) e o BPC/LOAS, que é para quem nunca contribuiu ou perdeu a qualidade de segurado. Cada um tem requisito próprio. Pedir o errado é o jeito mais rápido de receber uma carta de negativa.
Neste artigo você vai entender qual dos três se aplica ao seu caso, o que o laudo médico precisa dizer para a perícia do INSS não indeferir, quais documentos levar e o que fazer se a resposta vier negativa. Se quiser a visão geral de todos os benefícios por doença, veja também o guia Benefícios do INSS por Doença: Como Pedir em 2026.
Conteúdo da página
CID H33 dá direito a auxílio-doença automaticamente?
Não. O auxílio-doença exige três coisas, segundo os arts. 59 a 63 da Lei 8.213/1991: incapacidade para o trabalho por mais de 15 dias, qualidade de segurado e, em regra, 12 contribuições mensais de carência (art. 25, I). O CID H33 sozinho, sem limitação funcional comprovada, não gera benefício nenhum.
Vale entender como esses 15 dias funcionam. Se você é empregado com carteira assinada, os primeiros 15 dias de afastamento são pagos pela empresa. Do 16º dia em diante é que o INSS entra. Por isso, atestado de 10 dias não gera pedido ao INSS: é assunto do RH.
Se você é contribuinte individual (autônomo, MEI) ou facultativo, não existe esse período da empresa. O benefício pode ser contado desde o início da incapacidade, desde que o pedido seja feito dentro de 30 dias do afastamento.
Importante: a carência de 12 contribuições cai quando o descolamento de retina vem de acidente de qualquer natureza, conforme o art. 26, II, da Lei 8.213/91. Bolada no olho, queda, soco, acidente de trânsito, acidente de trabalho: nesses casos não se exige o ano de contribuição. Se foi acidente de trabalho, o benefício pode ser o acidentário (B91), que também gera estabilidade de 12 meses no emprego após a alta.
Outro ponto que derruba pedidos: a qualidade de segurado. Se você parou de contribuir, tem o chamado “período de graça” (art. 15 da Lei 8.213/91), que em regra é de 12 meses após a última contribuição, podendo chegar a 24 meses em algumas situações e a 36 em outras. Passado esse prazo, você perdeu a cobertura do INSS, e aí o caminho muda completamente (é onde entra o BPC, que explico adiante).
Exemplo prático: imagine um pintor de paredes, autônomo, que contribui há 3 anos como MEI e sofreu descolamento de retina em um dos olhos. O médico proíbe esforço físico e trabalho em altura por 90 dias. Ele tem carência cumprida, tem qualidade de segurado e tem incapacidade para a função específica dele. Esse é o cenário clássico de deferimento do benefício temporário.
Quando o descolamento de retina vira aposentadoria por invalidez?
A aposentadoria por incapacidade permanente (nome atual da aposentadoria por invalidez) exige incapacidade total e definitiva para qualquer trabalho que garanta sustento, com impossibilidade de reabilitação profissional. Está no art. 42 da Lei 8.213/91. O valor é de 60% da média salarial mais 2% por ano de contribuição acima de 20 anos (homens) ou 15 (mulheres), com piso de R$ 1.621,00 em 2026.
No caso do CID H33, o que leva a esse cenário quase nunca é o descolamento em si. É a sequela. O laudo passa a trazer outros códigos: H54 (cegueira e visão subnormal), H54.0 para cegueira dos dois olhos, H54.4 para cegueira em um olho. É aí que o quadro muda de patamar.
Também é frequente o descolamento tracional ligado a diabetes (retinopatia diabética). Nesses casos, a perícia precisa avaliar o conjunto: visão comprometida mais diabetes descompensado mais idade avançada mais histórico de trabalho pesado. É a soma que define incapacidade permanente, não um único código.
A lógica é a mesma aplicada a outras doenças com sequela definitiva. Vale comparar com o raciocínio usado em aposentadoria por invalidez por AVC: o que importa não é o nome da doença, é o que sobrou de limitação depois do tratamento.
Um detalhe que muita gente não sabe: quando a pessoa aposentada por invalidez precisa de assistência permanente de outra pessoa, a lei prevê acréscimo de 25% no valor do benefício (art. 45 da Lei 8.213/91). Cegueira bilateral costuma ser enquadrada nessa hipótese. Com o piso de R$ 1.621,00, o acréscimo representaria cerca de R$ 405,25 a mais por mês, sendo que esse adicional é devido mesmo quando o benefício já está no teto.
Há ainda um benefício intermediário que poucos lembram: o auxílio-acidente (art. 86 da Lei 8.213/91). Ele é pago quando a pessoa fica com sequela permanente que reduz a capacidade de trabalho, mas consegue voltar a trabalhar. Corresponde a 50% do salário de benefício e é vitalício, sendo acumulável com o salário. Perda parcial de visão por acidente de trabalho é hipótese típica.
E se eu nunca contribuí para o INSS? Existe o BPC/LOAS
Sim. O BPC/LOAS, previsto na Lei 8.742/1993 (LOAS), paga um salário mínimo (R$ 1.621,00 em 2026) para pessoa com deficiência de qualquer idade, sem exigir uma única contribuição. Os requisitos são dois: impedimento de longo prazo (efeitos por no mínimo 2 anos) e renda familiar por pessoa de até 1/4 do salário mínimo, ou seja, R$ 405,25.
É o caminho para quem nunca trabalhou com carteira assinada, para a dona de casa, para o trabalhador informal antigo que perdeu a qualidade de segurado e para quem ficou cego sem nunca ter recolhido INSS.
Atenção a uma diferença essencial: o BPC não exige incapacidade para o trabalho. Exige impedimento de longo prazo de natureza física, mental, intelectual ou sensorial, nos termos do art. 20 da LOAS combinado com a Lei 13.146/2015 (Estatuto da Pessoa com Deficiência). A visão é um impedimento sensorial. Por isso a avaliação do BPC é dupla: perícia médica e avaliação social.
Outro ponto forte: a Lei 14.126/2021 classificou a visão monocular (cegueira em um olho) como deficiência sensorial para todos os efeitos legais. Isso não garante automaticamente o BPC, porque o critério de renda continua valendo, mas fortalece muito o reconhecimento do impedimento.
Dica de ouro: antes de pedir BPC, atualize o CadÚnico na assistência social do seu município. Pedido de BPC com CadÚnico desatualizado ou com renda registrada errada é indeferido no sistema, sem nem chegar à perícia. Confira também se há pessoas já falecidas ou que saíram de casa ainda listadas no cadastro: isso distorce a renda por pessoa.
Exemplo prático: imagine uma família de 4 pessoas onde apenas o filho trabalha, recebendo R$ 1.621,00. A renda por pessoa fica em R$ 1.621,00, exatamente no limite de 1/4 do salário mínimo. Nesse cenário o critério de renda estaria atendido. Se o filho ganhasse R$ 1.700,00, a renda por pessoa passaria do limite, e aí seria preciso discutir despesas com medicamentos e tratamento para afastar da conta esses gastos.
Qual benefício pedir no meu caso?
Depende de três respostas: você contribuiu nos últimos 12 a 36 meses? A limitação é temporária ou definitiva? Sua renda familiar por pessoa é de até R$ 1.621,00? A tabela abaixo organiza os três caminhos com o que cada um exige de você, em termos práticos.
| Caminho | Exige contribuição? | O que você precisa provar | Valor | Duração |
|---|---|---|---|---|
| Auxílio-doença (incapacidade temporária) | Sim, 12 contribuições (dispensadas em acidente) | Que não pode trabalhar agora, por mais de 15 dias | 91% da média salarial, piso R$ 1.621,00 | Prazo fixado na perícia, prorrogável |
| Aposentadoria por incapacidade permanente | Sim, 12 contribuições (dispensadas em acidente) | Que não pode mais trabalhar em nada e não há reabilitação possível | 60% da média + 2% por ano extra, piso R$ 1.621,00 | Permanente, com revisões periódicas |
| BPC/LOAS | Não | Impedimento de longo prazo (2 anos +) e renda por pessoa até R$ 405,25 | 1 salário mínimo (R$ 1.621,00) | Enquanto durarem os requisitos, revisão a cada 2 anos |
Uma observação sobre o BPC que costuma pesar na decisão: ele não paga 13º salário e não gera pensão por morte para os familiares. Já o auxílio-doença e a aposentadoria por invalidez pagam 13º e geram pensão. Por isso, quando há dúvida sobre a qualidade de segurado, vale brigar primeiro pelo benefício previdenciário.
Como provar a incapacidade na perícia do INSS?
Levando laudo que descreva limitação funcional, não só o diagnóstico. Um laudo que diz apenas “paciente portador de CID H33” é quase inútil na perícia. O que convence é o documento que informa acuidade visual medida, campo visual, data da cirurgia e quais atividades estão proibidas e por quanto tempo.
A perícia do INSS para casos oftalmológicos é rápida. O médico olha os papéis, faz algumas perguntas e, muitas vezes, nem tem equipamento para medir acuidade visual ali. Ou seja: o que você levou por escrito é praticamente tudo o que ele vai considerar.
Peça ao seu oftalmologista que o laudo contenha, de forma expressa:
- CID principal (H33 e o subgrupo, como H33.0 ou H33.4) e os CIDs de sequela, se houver (H54.0, H54.4, H54.1)
- Acuidade visual de cada olho, com e sem correção, em números (ex.: 20/200, conta dedos, percepção luminosa)
- Resultado de campo visual, se feito
- Data do descolamento, data da cirurgia e técnica usada (vitrectomia, retinopexia, introflexão escleral)
- Restrições explícitas: “não pode levantar peso”, “não pode trabalhar em altura”, “não pode exposição a vibração”, “não pode dirigir profissionalmente”, “não pode manter cabeça abaixada”
- Prazo estimado de recuperação ou a palavra “sequela definitiva”, quando for o caso
- Prognóstico: se há previsão de nova cirurgia, risco de recidiva no outro olho
Leve também os exames de imagem, não só o laudo: retinografia, OCT (tomografia de coerência óptica), ultrassonografia ocular. Papel com imagem tem peso diferente do papel só com texto.
E um ponto que a experiência em processos previdenciários mostra com frequência: perícias indeferidas em casos oculares raramente tratam de “doença inexistente”. O indeferimento quase sempre vem com a frase “não há incapacidade laborativa”, porque ninguém explicou ao perito que trabalho a pessoa faz. Soldador, motorista, costureira e pedreiro não podem exercer a função com visão comprometida, mas o perito não adivinha isso. Escreva sua profissão e suas tarefas diárias em uma folha e entregue junto.
Cuidado: não leve apenas atestados de 15 dias com letra ilegível e sem CID. Também evite dizer na perícia que “está melhor” ou que “já está voltando a trabalhar aos poucos” se isso não é verdade. Essa frase é anotada e serve de fundamento direto para a negativa, e desfazer isso depois exige ação judicial.
Passo a passo: como pedir o benefício pelo Meu INSS
Todo o pedido é feito pelo aplicativo ou site Meu INSS, com login gov.br, ou pelo telefone 135. Não é preciso ir à agência para dar entrada. Depois do pedido, o sistema agenda a perícia e informa data, hora e endereço na própria tela de “Agendamentos/Solicitações”.
- 1. Entre no Meu INSS com CPF e senha gov.br.
- 2. Clique em “Novo Pedido” e digite “incapacidade temporária” (para auxílio-doença) ou “BPC” (para LOAS).
- 3. Confirme seus dados e endereço. Escolha a agência mais próxima.
- 4. Faça o upload dos documentos médicos em PDF ou foto legível. Esse é o ponto mais importante: documento ilegível é documento inexistente.
- 5. Anote o número do protocolo. Guarde a tela.
- 6. Compareça à perícia com os ORIGINAIS de tudo que enviou, mais RG, CPF e carteira de trabalho.
- 7. Acompanhe o resultado em “Consultar Pedidos”. Se deferido, aparece a data de início e a data de cessação (DCB).
Documentos para separar antes de começar: RG e CPF, carteira de trabalho ou carnês de contribuição, laudo oftalmológico detalhado, exames de imagem, relatório da cirurgia, receitas de medicamentos em uso e, se for acidente de trabalho, a CAT (Comunicação de Acidente de Trabalho). Para o BPC, acrescente o comprovante de CadÚnico atualizado e os comprovantes de renda de todos os moradores da casa.
Se o benefício foi concedido mas vai acabar antes de você estar recuperado, existe o pedido de prorrogação. Ele deve ser feito nos últimos 15 dias antes da data de cessação, pelo próprio Meu INSS, na opção “Pedir prorrogação”. Perdeu esse prazo? O benefício cessa e você precisa fazer um pedido novo, do zero, com nova perícia.
Antes de dar entrada, vale uma conferência objetiva em três documentos: o laudo oftalmológico (ele diz quais atividades você não pode fazer, ou só repete o CID?), o extrato CNIS do seu histórico de contribuições (há buraco que tira sua qualidade de segurado?) e, se já houve pedido anterior, a carta de indeferimento. O erro que mais derruba esses casos é laudo que descreve a doença sem descrever a limitação, somado a CNIS com período em aberto que o segurado nem sabia existir. Nossa equipe pode ler esses três documentos e dizer se o pedido tem base antes de você gastar uma perícia.
Fale agora com um advogado especialista
Falar com Advogado no WhatsAppO INSS negou meu benefício. E agora?
Você tem duas saídas: recurso administrativo, com prazo de 30 dias contados da ciência da decisão, apresentado no Meu INSS e julgado pelas Juntas de Recursos do CRPS; ou ação judicial direta. Nos casos de valor até 60 salários mínimos (R$ 97.260,00 em 2026), o caminho é o Juizado Especial Federal, onde há nova perícia feita por médico nomeado pelo juiz.
Primeira providência: baixe a carta de concessão/indeferimento no Meu INSS e leia o motivo. A frase muda tudo. Se está escrito “não constatada incapacidade laborativa”, o problema foi a perícia médica, e a solução é laudo melhor e perícia nova. Se está escrito “não cumprida a carência” ou “perda da qualidade de segurado”, o problema é contributivo, e a solução pode ser o BPC ou a comprovação de vínculos não registrados no CNIS.
Na prática, recorrer administrativamente sem nenhum documento novo tende a repetir o resultado. A Junta de Recursos analisa o que está no processo. Se você não juntou nada diferente, não há razão para mudar a conclusão. Então: antes de recorrer, consiga o laudo com limitação funcional descrita.
Na via judicial, a perícia é feita por um médico nomeado pelo juiz, que responde a quesitos escritos. É nesse momento que pedidos inicialmente negados costumam ser reavaliados, porque o perito judicial precisa fundamentar por escrito e seu advogado pode impugnar o laudo. A jurisprudência dos Tribunais Regionais Federais em casos de perda visual é consolidada no sentido de que o juiz deve considerar idade, escolaridade e profissão do segurado, e não só o laudo técnico isolado. Você pode consultar decisões no portal do Superior Tribunal de Justiça.
Lembre-se: os valores atrasados contam desde a data do requerimento administrativo (DER), não da data da sentença. Por isso o protocolo do pedido negado é documento valioso: ele marca a data a partir da qual você tem direito a receber, se vencer. Nunca jogue esse papel fora.
Perguntas Frequentes sobre CID H33 e benefícios do INSS
Posso ser demitido enquanto recebo auxílio-doença por descolamento de retina?
Não. Durante o benefício por incapacidade temporária, o contrato de trabalho fica suspenso, conforme a CLT. A empresa não pode demitir nesse período. Após a alta médica, se o benefício foi acidentário (B91, por acidente de trabalho ou doença ocupacional), você tem estabilidade de 12 meses garantida pelo art. 118 da Lei 8.213/91. Se foi benefício comum (B31), não há estabilidade legal automática, mas a demissão de quem voltou com restrições pode ser discutida judicialmente, especialmente se não houve readaptação de função.
Quem recebe BPC pode trabalhar depois?
Pode. A Lei 8.742/1993 prevê que o BPC da pessoa com deficiência seja apenas suspenso, não cancelado, quando o beneficiário entra no mercado de trabalho. Se o emprego terminar, o benefício pode ser reativado sem nova perícia, mediante requerimento no Meu INSS, desde que os requisitos continuem presentes. Além disso, remuneração de aprendiz com deficiência não entra no cálculo da renda familiar por até dois anos. Muita gente deixa de aceitar emprego por medo de perder o BPC para sempre, e esse medo é infundado.
Visão monocular (cegueira em um olho) garante aposentadoria por invalidez?
Em regra, não. A visão monocular é reconhecida como deficiência pela Lei 14.126/2021, o que gera direitos como cotas em concursos e atendimento prioritário, mas isso não equivale a incapacidade total para o trabalho. O que a visão monocular costuma sustentar é o auxílio-acidente (quando decorre de acidente), a aposentadoria especial da pessoa com deficiência, se preenchidos os requisitos, ou o auxílio-doença durante o tratamento. A aposentadoria por invalidez depende de a limitação impedir qualquer atividade compatível com idade e qualificação.
Quanto tempo o INSS leva para analisar o pedido?
O INSS trabalha com prazos de análise fixados em acordo judicial e em norma interna, em torno de 45 dias para benefícios por incapacidade e 90 dias para o BPC, contados do requerimento. Na realidade, o gargalo é o agendamento da perícia, que varia muito por região. Se o prazo estourou e nada aconteceu, cabe reclamação na Ouvidoria do INSS, pedido junto à Defensoria Pública da União ou ação judicial de mora administrativa, que trata apenas da demora, não do mérito do benefício.
Descolamento de retina dá isenção de Imposto de Renda?
O CID H33 em si não está na lista de doenças graves da Lei 7.713/1988. Mas a cegueira está. Então, se o descolamento evoluiu para cegueira comprovada em laudo oftalmológico, inclusive de um só olho, nasce a possibilidade de isenção de Imposto de Renda sobre proventos de aposentadoria, pensão ou reforma. Atenção: a isenção não alcança salário de quem está na ativa. Vale reler o laudo e a retinografia antes de concluir que não há nada a pedir.
Posso receber auxílio-doença e BPC ao mesmo tempo?
Não. O BPC não pode ser acumulado com nenhum outro benefício da Previdência Social ou de outro regime, salvo pensão especial de natureza indenizatória e assistência médica. Se você tem qualidade de segurado e carência, o benefício previdenciário é mais vantajoso, porque paga 13º salário e pode gerar pensão por morte. O BPC existe exatamente para quem não tem acesso à via contributiva. Essa lógica vale igualmente para outras doenças, como se vê no caso do auxílio-doença por Parkinson.
CID H33: Como Garantir Seu Benefício do INSS Sem Perder Tempo
Comece pelo que está fisicamente ao seu alcance hoje. Primeiro: ligue no consultório do oftalmologista e peça um laudo que inclua acuidade visual em números, data da cirurgia e as atividades que você está proibido de fazer, com prazo. Segundo: baixe seu extrato CNIS no Meu INSS e confira se há períodos em aberto ou vínculos faltando. Terceiro: se já houve negativa, baixe a carta de indeferimento e leia a frase do motivo, porque ela define o caminho.
Se o motivo da negativa veio por escrito, esse papel é a peça mais importante que você tem. Ele mostra se a briga é médica, contributiva ou de renda familiar, e cada uma dessas exige estratégia diferente.
Quando você manda mensagem para o escritório, o que acontece é concreto: lemos seu laudo, seu CNIS e a negativa, e dizemos se o caso tem base legal, qual dos três benefícios se aplica e qual é o caminho (recurso administrativo ou ação judicial). Isso é dito antes de qualquer contratação, para que você decida com informação e não no escuro. Reúna os documentos, tire fotos legíveis e envie.
Fale agora com um advogado especialista
Falar com Advogado no WhatsApp